Domain ledkompetenz.de kaufen?
Wir ziehen mit dem Projekt
ledkompetenz.de um.
Sind Sie am Kauf der Domain
ledkompetenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ledkompetenz.de kaufen?
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V324,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
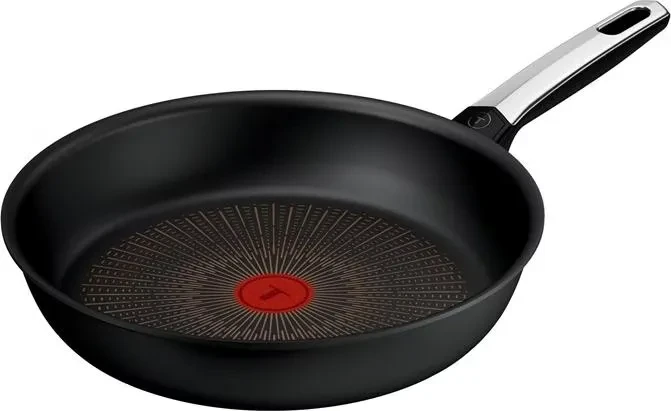
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Innovation trifft Nachhaltigkeit, Fachbücher von Lucie Töpfer, Sebastian KiesslingInnovation und Nachhaltigkeit werden immer noch oft als Gegensätze betrachtet. Auf der einen Seite stehen die Ingenieure, die Technologien entwickeln, auf der anderen Seite die Nachhaltigkeitsabteilungen, die an CO2-Reduktionen arbeiten. Doch wirklich zukunftsfähige Innovationen entstehen nur durch das Zusammenspiel beider Welten. Das Buch von Lucie Töpfer und Sebastian Kiessling bietet den Rahmen, um diese Trennung zu überwinden, und richtet sich an alle, die Verantwortung übernehmen wollen. Es erläutert die theoretischen Grundlagen und veranschaulicht anhand von Fallstudien und realen Anwendungsbeispielen mögliche nachhaltige Konzepte. Dazu werden direkt anwendbare Anleitungen und Tools bereitgestellt, um nachhaltige Praktiken und Innovationen in Unternehmen zu fördern. Inhalte: Die Rolle von Innovation im Wandel. Wirtschaftlichkeit als Grundlage nachhaltiger Innovation. Bilanzdenken in der Nachhaltigkeit. Strategien für CO2-Neutralität durch nachhaltige Innovation. Finanzierungsinstrumente und Fördermittel. Integration von Nachhaltigkeit in Produktentwicklung und Dienstleistungsinnovationen. Nachhaltige technologische Innovationen und ihre Marktpotenziale. Globale Perspektiven und internationale Kooperationen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Fachbücher von Juliana Schlicht, Franziska Schwehm, Sophie KaiserDas Fachbuch "Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung" bietet eine umfassende Analyse der Rolle der beruflichen Bildung in der nachhaltigen Entwicklung. Angesichts globaler Herausforderungen wie Klimawandel und soziale Ungleichheit wird die Notwendigkeit innovativer Ansätze in der Berufsbildung deutlich. Der Sammelband gliedert sich in fünf Kapitel, die verschiedene Aspekte der nachhaltigen Entwicklung in der beruflichen Bildung beleuchten. Von der kritischen Analyse bestehender Konzepte über innovative Lehrmethoden bis hin zu digitalen Bildungsinnovationen werden vielfältige Perspektiven und Lösungen präsentiert. Die Beiträge von verschiedenen Autorinnen und Autoren bieten wertvolle Einblicke in die Integration von Nachhaltigkeit in die berufliche Bildung und zeigen, wie diese zur Bewältigung aktueller Herausforderungen beitragen kann. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte, die sich mit der Schnittstelle von Bildung und Nachhaltigkeit auseinandersetzen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V324,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist45,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tefal Wokpfanne 28 cm Expertise+ G33319Wokpfanne - rund, geeignet für elektrische, Halogen-, Gas-, Glaskeramik- und induktive Kochplatte, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer, Handgriff: Edelstahl, Boden: doppelter und starker, Durchmesser des oberen Randes: 29,8 cm, Durchmesser des Bodens: 14,6 cm, Farbe: Schwarz Tefal Wokpfanne 28 cm Expertise+ G33319 Kratzfest und langlebig - die Tefal Expertise+ 28 cm Wokpfanne ist für den täglichen Gebrauch mit maximaler Zuverlässigkeit konzipiert. Die antihaftbeschichtete40,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
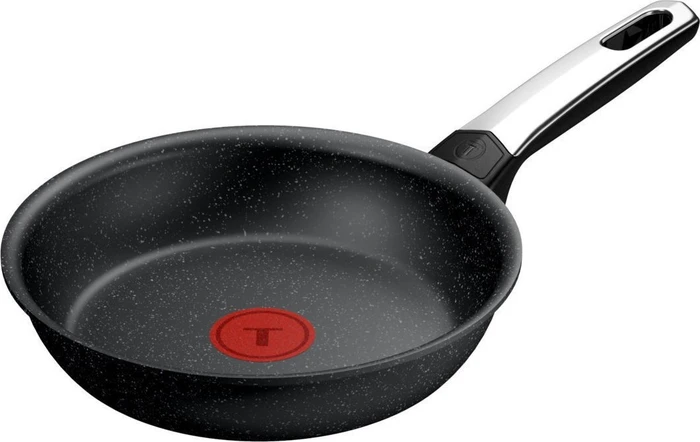
Tefal Pfanne 20 cm Expertise+ G33302Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 21,8 cm, Farbe: schwarz Tefal Pfanne 20 cm Expertise+ G33302 Die Tefal Expertise+ Pfanne 20 cm ist für maximale Langlebigkeit und den täglichen Gebrauch konzipiert. Ihre hocheffiziente Antihaftbeschichtung mit Steineffe28,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.